Mostrando entradas con la etiqueta turismo. Mostrar todas las entradas

miércoles, 3 de julio de 2024

El sector turístico se muestra eufórico tras los resultados del Barómetro del Alojamiento en España 2024

Luisondome


Según se señala en el informe ejecutivo del estudio, los hoteleros españoles se muestran eufóricos tras otra fantástica temporada que, en muchos aspectos, se espera que llegue a superar al gran verano de 2023, aún a pesar de las dificultades con que se están encontrando, como el la necesidad de encontrar el personal cualificado que necesitan, a pesar del boom de los pisos turísticos, de la reducción del gasto por viajero y día, de la necesidad de subir tarifas para compensar el incremento de los costes, y en contra de la tendencia de la UE, donde va amainando el frenesí de recuperar los viajes que no se pudieron hacer durante la pandemia. Indicadores como las evaluaciones del desarrollo pasado, la situación económica actual y las perspectivas de futuro han alcanzado máximos históricos en España. Pese a las preocupaciones persistentes sobre los costes energéticos y la escasez de personal, los alojamientos españoles siguen alcanzando nuevos hitos. 

El Barómetro Europeo del Alojamientoedición del Barómetro Europeo del Alojamiento sa en 

Esta cuarta edición del Barómetro Europeo del Alojamiento se basa en una encuesta realizada a 940 ejecutivos y gerentes de todo el sector europeo del alojamiento. Se ha realizado conjuntamente por Booking.com y Statista. En la muestra se incluyeron 80 encuestados de EspañaEsta cuarta edición del Barómetro Europeo del Alojamiento se basa en una encuesta realizada a 940 ejecutivos y gerentes de todo el sector europeo del alojamiento. Se ha realizado conjuntamente por Booking.com y Statista. En la muestra se incluyeron 80 encuestados de España.

Optimismo sostenido

Los buenos resultados obtenidos en la que se considera, tradicionalmente, la temporada baja en España, han impulsado la confianza entre los hoteleros, dando lugar al sentimiento más optimista hasta la fecha. En concreto, el 78 % de los alojamientos encuestados afirmaron que su empresa había ido bien durante los últimos seis meses, mientras que el 80 % calificó su situación económica actual como buena o muy buena. Estas cifras superan los promedios de la UE en 13 y 17 puntos porcentuales, respectivamente.

El acceso a la financiación se mantuvo estable, y la mitad de los encuestados indicó haber tenido poca o ninguna dificultad. En cuanto a los planes de inversión, el 14 % de los hoteleros españoles están considerando la posibilidad de reducir el gasto, frente a otro 14 % que desea impulsarlo.

Los índices se han mantenido en un nivel alto a pesar de que las mejoras previamente experimentadas en la ocupación y las tarifas de las habitaciones han disminuido ligeramente en comparación con el último Barómetro. El 68 % de los participantes españoles ha informado de subidas en las tarifas de las habitaciones, y el 68 %, de mejoras en las tasas de ocupación, superando con creces los promedios de la UE del 48 % y el 49 %. Por otra parte, solo el 1 % de los hoteleros españoles ha declarado bajadas en las tarifas de las habitaciones, y el 3 % se muestra insatisfecho con las tendencias en la ocupación.

Los indicadores demuestran un panorama de fuerza y resistencia para el sector español del alojamiento. Por tanto, no es de extrañar que el nivel de confianza en el futuro sea el más alto de toda Europa: el 79 % de los alojamientos españoles esperan que la situación económica evolucione positivamente en los próximos 6 meses, frente al 65 % del promedio de la UE. Más impresionante aún es la cifra de 2024, que dobla el nivel de confianza declarado por los hoteleros españoles hace dos años, en el Barómetro inaugural..

Tendencias en toda la UE: los hoteles más grandes continúan siendo mejores y las cadenas mantienen su ventaja sobre las propiedades independientes

Cuando observamos Europa en su conjunto, surge una clara distinción en el sentimiento económico reinante entre las empresas independientes y las cadenas de hoteles. Las primeras representan a la mayoría de los alojamientos en Europa, aunque su proporción ha ido disminuyendo gradualmente a lo largo de las últimas décadas (Phocuswright, STR).

El último Barómetro reafirma la posición aventajada de las cadenas de hoteles frente a sus homólogos más pequeños e independientes en diferentes indicadores económicos, como el acceso al capital, la evaluación de la ocupación, la evolución de las tarifas de las habitaciones, etc. El 77 % de las cadenas declara estar disfrutando de una situación económica favorable, frente a tan solo el 59 % de los alojamientos independientes.

El panorama en cuanto a las expectativas de futuro es similar, con una diferencia, esta vez, de 18 puntos porcentuales: un 79 % de las cadenas expresa optimismo, frente al 61 % de los establecimientos independientes. Una vez más, la conclusión es que el tamaño de la propiedad importa: los hoteles más grandes pueden capear tormentas económicas durante periodos más largos, acceder a préstamos más fácilmente y beneficiarse de economías de escala.

En cuanto a la importancia del viajero para el éxito de su empresa, el 91% de los propietarios de alojamientos españoles nombró a los visitantes europeos, seguidos por un 71% que considera como muy importantes a los visitantes internacionales, frente al 69% que se decantó por los viajeros nacionales.

Las oportunidades abundan, pero los costes energéticos y de personal siguen siendo los principales puntos débiles

En cuanto a la importancia del viajero para el éxito de su empresa, el 91% de los propietarios de alojamientos españoles nombró a los visitantes europeos, seguidos por un 71% que considera como muy importantes a los visitantes internacionales, frente al 69% que se decantó por los viajeros nacionales. Los costes energéticos y de personal han sido dos de los principales desafíos para los hoteleros de toda Europa, y España no es una excepción: el 88 % de los proveedores de alojamiento españoles identificaron los costes energéticos como un riesgo para su empresa, seguidos por la escasez de personal cualificado (69 %) y el costedel personal (64 %).

Pese a estos desafíos, los hoteleros españoles afirman ver un sinfín de oportunidades: encabezando la lista de las principales oportunidades de negocio, el 70 % de los propietarios de alojamientos españoles seleccionaron las inversiones en estilo y estética, mientras que un 64 % eligió anunciarse en agencias de viajes en línea. El aumento de su visibilidad digital también fue prioritario para casi dos tercios de los hoteleros españoles, que pretendieron mejorar su ocupación mediante marketing en redes sociales.

Los hoteleros desean la vuelta del IVA reducido para el sector del turismo y la hostelería

Cuando se les preguntó acerca de los temas que su gobierno debería priorizar, la principal sugerencia de los alojamientos españoles fue la reducción del IVA para los servicios hoteleros (con un apoyo del 70 %). La inversión en infraestructuras locales se considera otra área clave que debe abordar el gobierno, con un 61 %. Sin embargo, a diferencia de sus homólogos europeos, entre los cuales un 70 % citó la estabilidad macroeconómica como una prioridad, los hoteleros españoles la situaron en un tercer puesto, con un 54 %.

En cuanto al esfuerzo quededican a cumplir las normativas gubernamentales, el sentimiento generalizado en España refleja el promedio de la UE: tres de cada cinco encuestados (58 %) consideran que se necesita una gran cantidad de esfuerzo, mientras que este indicador alcanza el 53 % entre los hoteleros de toda la UE. Asimismo, el 48% de los propietarios de alojamientos españoles encuestados afirman que el tiempo dedicado al cumplimiento normativo ha aumentado en los últimos 12 meses.

Los hoteleros españoles reflejan las tendencias en sostenibilidad de la UE en gran medida

Dada la susceptibilidad de España a la desertificación, los incendios forestales y la sequía, el sector del alojamiento se muestra preocupado, y con razón, por el cambio climático. Así, el 45 % de los hoteleros españoles cree que este factor tendrá un impacto significativo en su empresa en los próximos tres años: la cifra, si bien ligeramente por encima de la media europea, contrasta fuertemente con el bajo nivel de preocupación de Alemania, un 22 %, y el alarmante 60 % de Portugal. Sin embargo, frente a una cuarta parte de los alojamientos europeos (un 24 %), que afirma creer que el cambio climático tendrá poco impacto en su actividad, en España este indicador se sitúa en un mero 15 %.

Asimismo, en los próximos 12 meses, el 44 % de los proveedores de alojamiento españoles tiene previsto dedicar alrededor de una cuarta parte de sus inversiones a la sostenibilidad, un dato a la altura del promedio de la UE. No obstante, encontramos menos hoteleros dispuestos a aumentar la inversión. Los factores más importantes de entre los declarados en relación con dichas inversiones fueron el aumento de la rentabilidad, debido a la atracción de viajeros concienciados con el medioambiente, así como el ahorro en costes a largo plazo.el 91 % de los propietarios de alojamientos españoles nombró a los visitantes europeos, seguidos por un 71 % que considera muy importantes a

jueves, 25 de marzo de 2021

Cuando vuelvan los viajes la planificación de las vacaciones ya no será igual

Shutterstock / dodotone
Jacques Bulchand Gidumal, Universidad de Las Palmas de Gran Canaria y Santiago Melián González, Universidad de Las Palmas de Gran Canaria

Es habitual que los viajeros reserven y compren los servicios turísticos con bastante antelación a la fecha del viaje. En algunos casos esta antelación puede ser de tres meses o más. Por ejemplo, en la compra de pasajes de avión.

El modelo de negocio y de ingresos de muchos operadores turísticos se basa en esta compra anticipada. Por un lado, porque reciben el dinero del cliente con bastante antelación a la fecha del consumo real. Por otro, porque así garantizan que el servicio turístico en cuestión tendrá una demanda suficiente para ser rentable.

Probablemente, donde mejor se entiende este comportamiento es en el caso de los pasajes de avión. Especialmente los billetes para las vacaciones. Los viajeros compran sus pasajes con gran antelación, de forma que se aseguran una plaza y un precio ventajoso. A su vez, las aerolíneas garantizan una ocupación mínima del vuelo, lo que les asegura que será rentable.

Hay que tener en cuenta que, en general, las líneas aéreas suelen operar con márgenes muy reducidos. Por ejemplo, FloridaPanhandle.com muestra que la mayoría de los vuelos de las compañías estadounidenses tienen que alcanzar una tasa de ocupación de cerca del 75% para ser rentables.

La incertidumbre retrasará los planes

Ahora bien, una vez haya pasado la pandemia, ¿cambiará el comportamiento de compra de los viajeros? Es decir, una vez se vuelva a la normalidad, ¿volveremos a comprar con la misma antelación con la que lo hacíamos? ¿O la sensación de riesgo e incertidumbre que ha traído la pandemia permanecerá y nos hará retrasar la reserva y compra de pasajes?

Para responder a estas preguntas, hemos publicado recientemente el artículo “Post-COVID-19 behavior change in purchase of air tickets” en la revista científica Annals of Tourism Research, una de las principales publicaciones internacionales en el ámbito del turismo. Para llevar a cabo esta investigación, realizamos una encuesta a nivel nacional de la que se obtuvieron 638 respuestas válidas.

Nuestra principal conclusión es que, incluso tras la vuelta a la normalidad sanitaria, el comportamiento de los viajeros ya no será el mismo. Más de un tercio de los viajeros que ha usado habitualmente el avión en los últimos años modificará su comportamiento de compra de pasajes aéreos para sus principales vacaciones anuales:

  • Un 28% afirma que demorará la compra de sus pasajes, haciéndolo en una fecha significativamente más cercana a la fecha del vuelo.

  • Un 5% asegura que en los próximos años va a evitar el uso del avión como medio de transporte en sus principales vacaciones.

  • En cambio, un 4% de viajeros prevé comprar sus pasajes con mayor antelación que en años anteriores, principalmente por motivos económicos.

Buscando alternativas para el futuro

Aunque el estudio se hizo sobre pasajes de avión, entendemos que las conclusiones también son válidas para otros servicios turísticos. Por ejemplo, hoteles, actividades y desplazamientos en el destino. Ante este cambio en el comportamiento de los turistas, hay una recomendación clara para los operadores turísticos. Es necesario mejorar la confianza y disminuir la percepción de riesgo e incertidumbre en el viajero. Esto se puede lograr, por ejemplo, garantizando al viajero la devolución inmediata de lo pagado en caso de que se produzca cualquier situación inesperada.

En definitiva, se trataría de cambiar a un modelo de máxima flexibilidad respecto a las reservas. Alternativamente, se puede optar por un modelo en el que la compra anticipada, sin posibilidad de devolución, tenga una ventaja económica mucho mayor que antes de la pandemia. En ambos casos, son cambios que tendrán consecuencias en la estructura de precios y de opciones para el viajero. A su vez, también condicionarán la rentabilidad de los operadores turísticos, ya de por sí bastante maltrecha después de la crisis derivada de la pandemia.

El futuro del sector turístico se presenta complicado. Hay numerosas amenazas que pueden dificultar la vuelta a la normalidad. Solo la colaboración entre todos los agentes implicados permitirá retomar las operaciones en el sector. En este proceso, el papel de los gobiernos se torna cada vez más importante. Tanto ayudando financieramente a las empresas del sector como desarrollando acciones que restablezcan la confianza del consumidor.The Conversation

Jacques Bulchand Gidumal, Profesor de Emprendimiento y Turismo Digital, Universidad de Las Palmas de Gran Canaria y Santiago Melián González, , Universidad de Las Palmas de Gran Canaria

Este artículo fue publicado originalmente en The Conversation. Lea el original.

martes, 12 de mayo de 2020

Turismo. Colaboración entre competidores para tiempos de crisis


Suzyanne16 / Shutterstock
Rosa M. Batista Canino, Universidad De Las Palmas de Gran Canaria y Adriana Fumi Chim Miki, Universidade Federal de Campina Grande - UFCG
El siglo XX fue testigo de la consolidación como fuente de riqueza del turismo, un sector que, a priori, no parecía que tendría la fuerza y la trascendencia de los de carácter industrial.
En la actualidad, el sector turístico español es un referente internacional: España recibe más de 80 millones de turistas al año y goza de una posición consolidada en cuanto a competitividad. Y, en términos económicos, aporta más del 12% al empleo y al PIB nacional.
Sin embargo, el comienzo del nuevo milenio ha sido convulso para el sector. Y España, donde el turismo es un sector clave para el crecimiento, innovación y competitividad de su economía, ha sufrido en primera línea este cambio de tendencia.
Además, en el último lustro han surgido voces críticas al turismo, que obligan a reexaminarlo desde nuevas perspectivas.

Un sector, muchos participantes

Agencias de viaje, turoperadores, plataformas B2C, medios de transporte, operadores logísticos, alojamiento, ocio, restauración… son muchos los subsectores que integran el sector turístico. Es, pues, un sector complejo y fragmentado, en el que numerosas empresas interrelacionan sus procesos productivos.
Todos estos participantes pugnan por conseguir una parte del presupuesto que el turista asigna a su estancia. Aunque transporte y alojamiento acaparan la mayor parte del gasto, la oferta en destino también busca atraer al visitante.
Así, también la población residente es cocreadora, directa o indirectamente, del servicio que se presta al turista y de la imagen y las sensaciones que se lleva del lugar.

Pugnas en turismo

Esta competencia no siempre viene acompañada de la complicidad y del entendimiento que deben sustentar la estrategia de cualquier territorio que aspire a convertirse en destino turístico.
Lo primero es conjugar los intereses de todos los participantes, aunque luego compitan para obtener la mejor porción del gasto del turista.
Ya que el ecosistema turístico necesita de un alto grado de cooperación entre los actores implicados, será la estrategia coopetitiva la que mejores logros revierta a los agentes que desarrollan el destino.
La coopetición es la colaboración interesada entre diferentes actores económicos que son, además, competidores. Normalmente se basa en la colaboración público-privada. Son interesantes referentes en este sentido algunos destinos latinoamericanos como:
En Europa, el trabajo conjunto en las áreas de influencia de los parques temáticos Mirabilandia en la región italiana de Emilia Romagna, Italia, y Santa Claus Village, en la Laponia finlandesa, o en el Camino de Santiago, en España, demuestran que la coopetición es posible y deseable, y que solo se necesita voluntad para desarrollarla.
Establecer una visión compartida y un objetivo común para el enclave turístico, que procure un desarrollo más equilibrado, es el comportamiento idóneo para afrontar las crisis.

Piedras en el camino

Con la irrupción de las viviendas de alquiler vacacional y el aumento de la presión turística en espacios urbanos, a partir de 2015 surgió en algunas ciudades, el Tourist, Go Home, un movimiento que cuestiona al sector y su papel dinamizador de los destinos. Revertir esta situación ha requerido grandes dosis de creatividad colectiva en los destinos más castigados por esa oleada crítica.
Esa misma creatividad será necesaria para afrontar la crisis generada por la COVID-19, pues restablecerse como destino desde el “cero económico” al que se ha sometido al sector con el Tourist, Stay Home, requerirá de un tiempo y un trabajo en equipo sin precedentes.
Para superar una crisis se requiere una estrategia basada en el fortalecimiento de las relaciones entre competidores: los que rivalizan por el gasto turístico ahora deben cooperar para restablecer la confianza del turista, para luego competir por el interés del turista en el destino.
Esta estrategia, que requiere cooperar y competir a la vez, debe marcar la senda de la recuperación en esta nueva crisis, al igual que lo fue cuando la turismofobia.
Ahora bien, debe darse con el equilibrio necesario para que un tipo de relación no fagocite a la otra generando desconfianza. Y es que una delgada línea separa los “juegos de suma positiva”, en el que todos los participantes ganan, de los “de suma 0”, en los que solo unos pocos se benefician de la estrategia de todo un sector.

Coopetición para recuperar mercado

La confianza mutua, el pensamiento colectivo y la cocreación de valor, además de unos objetivos compartidos, son la base para un renovado desarrollo turístico post COVID-19.
Estas son algunas de las claves para que la estrategia coopetitiva consiga su curso deseable:
  1. Configurar la dirección del destino como si se tratara de una gran empresa.
  2. Establecer un proceso de planificación participativo con la complicidad y activa colaboración de los residentes.
  3. Desarrollar acciones conjuntas entre todas las instituciones y empresas que operan en el destino, que incluya la activación de procesos de coinnovación y de comarketing.
  4. Implementar los ajustes estratégicos necesarios para huir de los efectos de suma 0.

Cooperación para recuperar turistas

En España comienzan a articularse estrategias de fuerte fundamento coopetitivo. Las asociaciones empresariales de agencias de viaje se alían en un proyecto común para impulsar este verano el turismo nacional, incentivando el intercambio de turistas entre territorios dentro del país.
El Instituto para la Calidad Turística Española (ICTE) se ha puesto manos a la obra para diseñar protocolos de seguridad común para todo el país, que permitan recuperar el turismo desde tres frentes de trabajo: turistas, residentes y trabajadores del sector.
La ministra de Industria, Comercio y Turismo, Reyes Maroto, ha propuesto a sus homólogos de los países del G20 la adopción de medidas similares. Países y regiones en principio competidoras entre sí, se unen para desarrollar un turismo libre de COVID-19, o Destino COVID Free.
Así, del “Tourist, go home” y el “Tourist, stay home” los destinos europeos solo podrán salir adelante con el “Tourist stay safe… like at home”.The Conversation
Rosa M. Batista Canino, Vicerrectora de Empresa, Emprendimiento y Empleo. Profesora de Organización de Empresas. Miembro del Instituto de Turismo y Desarrollo Económico Sostenible de la ULPGC, Universidad De Las Palmas de Gran Canaria y Adriana Fumi Chim Miki, Profesora y Coordinadora Administrativa de la Facultad de Administración y Contabilidad, y Coordinadora del Programa de Posgrado en Gestión en UFCG/ Brasil, Universidade Federal de Campina Grande - UFCG
Este artículo fue publicado originalmente en The Conversation. Lea el original.

lunes, 11 de mayo de 2020

Turismo en tiempos de COVID-19: De la masificación al distanciamiento social


Joaquin Corbalan P / Shutterstock
María Jesús Such Devesa, Universidad de Alcalá; Ana B. Ramon Rodriguez, Universidad de Alicante y Patricia Aranda Cuéllar, Universidad de Alcalá
La contribución del turismo al PIB en el segundo trimestre de 2020 cae un 100%, es decir, desaparece por completo la actividad turística como consecuencia de las severas restricciones globales al movimiento de personas. Éste es el resultado del ejercicio de simulación del National Institute of Economic and Social Research que incluye el Boletín Económico 2/2020 del Banco de España (BE) tras la COVID-19.
Es significativo que el único sector productivo que se analiza de forma aislada en esta calibración de escenarios sea el turístico, quizá por ser el único en el que la recuperación gradual se extiende hasta el tercer trimestre del 2021, independientemente del escenario que se considere. Por tanto, el efecto es devastador, en particular para una economía tan dependiente de la actividad turística como la española.
A esto se le une la marcada incertidumbre existente, ya que es difícil prever cómo responderán tanto la demanda como la oferta turística ni en qué modo le afectarán las medidas de distanciamiento social y las restricciones a la movilidad, si bien es obvio que dichos condicionantes tienen una incidencia manifiesta en la actividad turística. Aunque es previsible que el turismo recupere gradual y lentamente su dinámica, ésta va a ser diferente a lo que hemos conocido hasta hoy.

Hacia otra realidad turística

Si hasta la fecha el sector turístico ha sido capaz de sobreponerse con agilidad a las crisis, puede que los rasgos y severidad que caracterizan a la actual crisis de la COVID-19 evidencien otra realidad y la exigencia de pensar en diferentes escenarios en los que plasmar la evolución y las medidas de respuesta.
La marcada caída experimentada por la demanda exterior se convertirá en un severo retroceso de las exportaciones de bienes y servicios. Según el BE, la tasa media anual de decrecimiento de las ramas ligadas a la hostelería y el ocio en 2020 será de casi el 14%, superior al resto de sectores debido a la esencia del turismo, basada en la interacción social. Cualquier análisis que tenga en cuenta la actividad turística deberá tomar en especial consideración la situación de la pandemia a nivel mundial, teniendo en cuenta la importancia que el turismo internacional tiene para nuestro país.
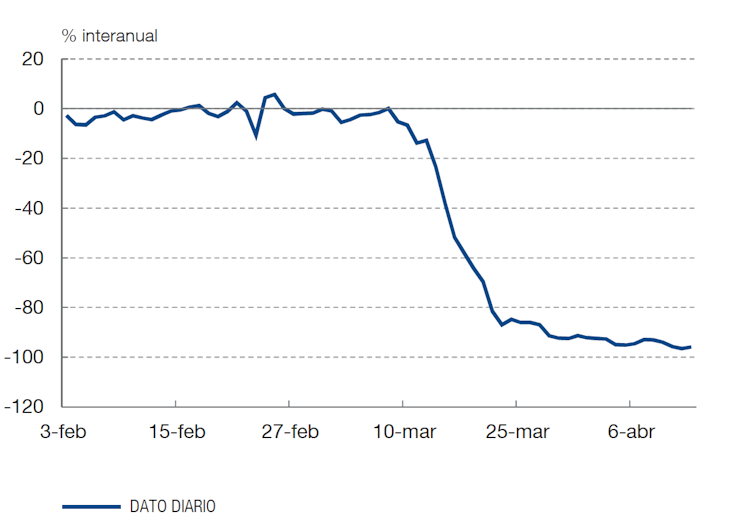
Las limitaciones de movimientos establecidas han afectado de manera radical a los flujos turísticos, como reflejan las series diarias de tráfico aéreo en los aeropuertos españoles. Los problemas que derivan de este cierre de fronteras internacionales inevitablemente conllevarán concentraciones de empresas y subidas de precios del transporte aéreo.
Gráfico 1: Tráfico aéreo en aeropuertos españoles

Banco de España

Según la balanza de pagos publicada por el INE, el turismo internacional representa alrededor de un tercio del total de la balanza por cuenta corriente. La demanda turística de España se compone, con ligeras variaciones entre comunidades autónomas, de aproximadamente la mitad de turistas de origen internacional.
Las limitaciones en la movilidad internacional en estos primeros meses nos llevan a asumir una reducción cercana a la mitad del flujo total de turistas de cara al verano. El hecho de que las medidas de contención de la epidemia no hayan sido adoptadas simultáneamente en todos los países, nos obliga a orientar el foco hacia la dimensión doméstica de la demanda turística. Esto supone un especial impacto en la industria hotelera, que es más dependiente del turismo internacional.
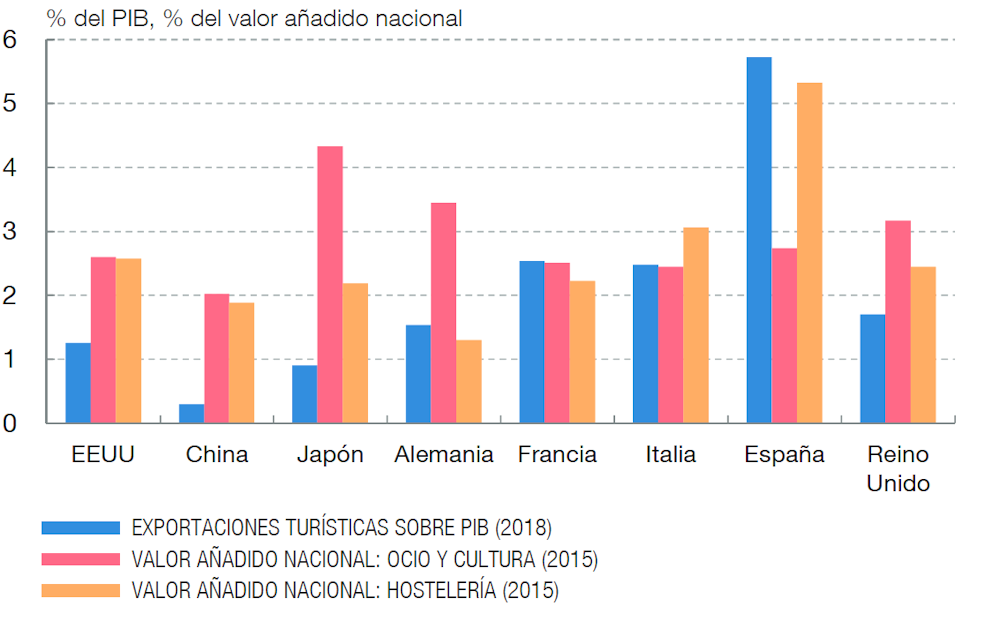
Gráfico 2: Peso del turismo, hostelería, ocio y cultura sobre el PIB

Banco de España

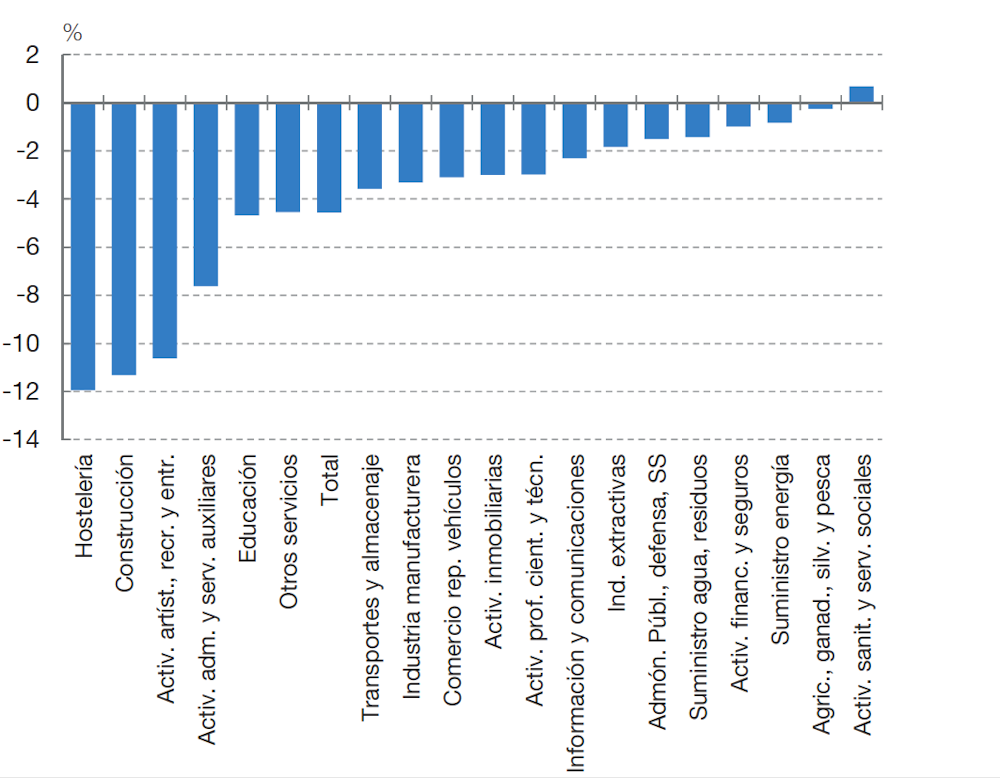
Gráfico 3: Tasa de variación acumulada de afiliaciones a la Seguridad Social entre el 28 de febrero y el 31 de marzo de 2020, por sectores

Banco de España

La contribución del turismo al PIB y al empleo en España supone el 11,8% y el 13,5% respectivamente en 2018, la más elevada en el caso del PIB —y la segunda más elevada, tras Islandia, en el del empleo— de todos los países de la OCDE.
El marcado descenso de la actividad turística, muy intensiva en mano de obra, está teniendo importantes consecuencias sobre el mercado de trabajo. Atendiendo a los datos de afiliación a la Seguridad Social disponibles hasta el 31 de marzo, la hostelería se sitúa como la actividad que registra peor comportamiento, sin contabilizar que la magnitud de la tragedia está enmascarada por la enorme cantidad de ERTE, de los que aún no se dispone de información suficiente.
Es decir, basarnos en los datos de afiliación a la Seguridad Social nos sitúa en un escenario optimista de más, ya que los trabajadores afectados por los ERTE continúan de alta a los efectos de afiliación.
Así, podemos dividir los factores clave a los que hay que prestar atención según el horizonte temporal.

A corto plazo: el turismo será doméstico o no será

  1. Una de las ventajas que tiene España para el turismo internacional es su percepción como destino mediterráneo fiable y seguro en cuestiones sanitarias. A corto, confiamos en que esta percepción positiva afecte al menos a alguno de los tradicionales mercados europeos emisores. No obstante, la demanda doméstica será la que sustente la reanudación de la actividad turística, en la medida en la que su mermado poder adquisitivo se lo permita.
  2. Diferentes tipologías de destinos tendrán comportamientos distintos atendiendo a los cambios en las preferencias de los turistas. La seguridad y el coste aseguran la fidelidad a los destinos de segundas residencias por parte de la demanda nacional. Las grandes capitales tienen más complicado mantener el distanciamiento social dado que la mayoría de las actividades propias del turismo urbano (museos, espectáculos, etc.) se llevan a cabo en sitios cerrados y ya se daban problemas de gestión de demanda en colas y espacios turísticos destacados en la etapa pre-COVID-19. Se impone la diversificación en la elección del producto turístico con el fin de evitar las aglomeraciones. Es probable el auge o expansión del turismo rural, de naturaleza, “de aislamiento”, de espacios abiertos.
  3. Teniendo en cuenta la experiencia adquirida durante el confinamiento, buena parte de las reuniones de negocios, las convenciones de empresas y los congresos, que se han realizado satisfactoriamente de forma online, unido a los inconvenientes de seguridad en los viajes internacionales, debilita el turismo de negocios y convenciones.
  4. En cuanto al tráfico aéreo, es plausible considerar una especial caída en la larga distancia a destinos exóticos. Los principales clientes de España proceden de países emisores geográficamente próximos, lo que ayudará a una mejor recuperación.
  5. En el ámbito alojativo, la reformulación de los alquileres ofrecidos por plataformas como Airbnb ya es una realidad en algunos destinos, en particular de carácter urbano, hacia alquileres de larga duración. La creciente necesidad de viviendas en mejores condiciones para vivir activa la demanda de unidades alojativas actualmente infrautilizadas debido al desplome de los movimientos turísticos.
  6. Las playas no van a tener la misma capacidad de carga que tenían debido a las normas de distanciamiento. Es el momento de poner en uso la innovación y los avances tecnológicos aplicados a la gestión de los flujos turísticos, de las playas sensorizadas, el control de los accesos a las atracciones turísticas, propios de los destinos turísticos inteligentes (DTI), realidad en la que España puede ser referencia mundial.

A largo plazo: del overtourism al turismo sostenible

  1. La necesidad de repensar el concepto de overtourism cada vez está más extendida. Tras la crisis de la COVID-19, la capacidad de carga de los destinos se verá limitada por las restricciones sanitarias y su gestión facilitada por la tecnología y la inteligencia artificial que nos permite controlar mejor la afluencia de los turistas. Es el momento de sacar el máximo rendimiento de la infraestructura de los destinos inteligentes. Los gestores de destinos turísticos tendrán, más que nunca, que asumir la gestión integral del destino y la demanda, más allá de las acciones de marketing y promoción.
  2. Es posible que la oportunidad para el mercado español resida en hibridar nuestras capacidades de ofrecer servicios de salud y cuidados con un segmento creciente de mercado que es el turismo asociado al bienestar. En una población europea envejecida y vapuleada por la pandemia que, cuando salga de vacaciones, requerirá precauciones especiales y necesidad de seguridad y confort. Sin duda, nuestras instalaciones hoteleras pueden ofrecer estas facilidades que, junto con las tecnologías aplicadas a la salud, son capaces de volver a posicionar a España como uno de los destinos preferidos.
  3. Las empresas del sector turístico han comenzado a demandar un salvoconducto para sobrevivir a esta crisis, similar a lo que se hizo con los bancos en 2008, contribuyendo a que sus problemas de liquidez no pasen a ser problemas de solvencia. Es el momento perfecto para reflexionar también acerca de su compromiso con la sostenibilidad del modelo y hacerles partícipes de una visión social de su actividad.
  4. España ha demostrado con anterioridad tener capacidad de generar la confianza necesaria para recuperar los niveles de actividad previos a sucesivas crisis. La verdadera cuestión sería plantearnos si esto es compatible en la actualidad con la transición ecológica que Europa pretende abordar de manera transversal. Las actividades económicas, entre las que se incluye el turismo, deben contribuir a la sostenibilidad y resiliencia tanto de las sociedades como del planeta.
Por tanto, es pertinente cuestionarse si todos y cada uno de los agentes implicados esperan volver al escenario turístico previo a la COVID-19. Y además, valorar si existe alguna alternativa para España distinta a la de recibir anualmente 83 millones de turistas internacionales en las mismas condiciones previas a la pandemia.
Es el momento de tratar de compatibilizar nuestro modelo turístico con los Objetivos de Desarrollo Sostenible (ODS) propuestos en el marco de la Agenda 2030 de Naciones Unidas. Hay que poner a funcionar a pleno rendimiento la innovación y el conocimiento turístico acumulados. Ahora o nunca.The Conversation
María Jesús Such Devesa, Profesora Titular de Universidad en el área de Economía Aplicada, Universidad de Alcalá; Ana B. Ramon Rodriguez, Profesora titular en el Departamento de Análisis Económico, Universidad de Alicante y Patricia Aranda Cuéllar, Investigadora Predoctoral en Economía, Universidad de Alcalá
Este artículo fue publicado originalmente en The Conversation. Lea el original.